يشهد السوق العقاري المصري خلال السنوات الأخيرة تغيرات متسارعة في الأسعار وحركة الطلب، ما جعل مستقبل القطاع محل اهتمام متزايد من المشترين والمستثمرين.
ومع تباطؤ بعض عمليات إعادة البيع مقارنة بموجة الارتفاعات القوية التي شهدتها السوق خلال 2023 و2024، يبرز تساؤل مهم حول طبيعة المرحلة الحالية: هل يشهد القطاع هدوءًا طبيعيًا بعد طفرة استثنائية، أم أن هناك مؤشرات تستدعي القلق؟
ومن خلال موقع سكينة، نرصد أبرز ما طُرح حول هذا الملف، مع قراءة للأرقام والمؤشرات التي تساعد على فهم حركة السوق بصورة أكثر دقة.
كيف تغيرت حركة السوق العقاري بعد موجة الارتفاعات؟
لفهم حركة السوق العقاري المصري في المرحلة الحالية، من المهم النظر أولًا إلى الظروف التي سبقت هذا التغير. فقد شهد عامي 2023 و2024 موجة استثنائية من ارتفاع الأسعار، تزامنت مع تغيرات سعر الصرف وزيادة تكاليف مواد البناء، ما دفع بعض المشترين إلى التعامل مع العقار باعتباره وسيلة للتحوط من تراجع قيمة الأموال، إلى جانب دخول مستثمرين استهدفوا الاستفادة من الارتفاعات السريعة وإعادة البيع.
ومع تغير الظروف الاقتصادية خلال 2025 و2026، تراجعت حدة هذه الموجة، وأصبح قرار الشراء أكثر ارتباطًا بالاحتياج الفعلي والقدرة على السداد، بدلًا من توقع تحقيق مكاسب سريعة من ارتفاع الأسعار. وانعكس هذا التحول على بعض شرائح السوق الثانوية، حيث أصبحت إعادة بيع بعض الوحدات تستغرق وقتًا أطول مقارنة بالفترات التي كان الطلب فيها مدفوعًا بدرجة أكبر بالتوقعات الاستثمارية.
لذلك، فإن مقارنة حركة السوق الحالية بذروة 2023 و2024 قد تعطي انطباعًا بوجود تراجع حاد، بينما تشير الصورة الأوسع إلى انتقال السوق من فترة استثنائية اتسمت بارتفاعات سريعة إلى مرحلة أكثر هدوءًا، تتوازن فيها حركة الطلب مع السيولة المتاحة وقدرة المشترين على الشراء.
ماذا تكشف أرقام كبار المطورين عن السوق العقاري المصري؟
تقدم نتائج كبار المطورين العقاريين مؤشرًا مهمًا عند قراءة أداء السوق، خاصة أن الشركات الكبرى تعلن نتائج أعمالها بصورة دورية. وتكشف بيانات النصف الأول من 2026 عن استمرار حجم كبير من النشاط، رغم اختلاف وتيرة الحركة بين شرائح السوق، ومن أبرز المؤشرات:
- إجمالي مبيعات أكبر 10 شركات: سجلت نحو 670 مليار جنيه خلال النصف الأول من 2026، مقابل نحو 651 مليار جنيه خلال الفترة نفسها من 2025، بزيادة تقارب 2.9%.
- مجموعة طلعت مصطفى: تصدرت قائمة كبار المطورين بمبيعات بلغت نحو 219.1 مليار جنيه خلال النصف الأول من 2026، مقابل نحو 211 مليار جنيه في الفترة المقابلة من العام السابق.
- مبيعات الساحل الشمالي: تجاوزت مبيعات أكبر 3 شركات عاملة في الساحل الشمالي 400 مليار جنيه، بما يعكس حجم النشاط القوي في هذه المنطقة.
- استمرار قوة المبيعات: توضح هذه الأرقام أن الطلب على المشروعات الجديدة لم يتوقف، رغم تباطؤ بعض عمليات إعادة البيع وتغير سلوك جزء من المشترين.
- اختلاف حركة السوق: لا تتحرك جميع شرائح السوق بالمعدل نفسه، ولذلك فإن قوة نتائج كبار المطورين لا تعني بالضرورة أن كل المشروعات والوحدات تواجه مستوى الطلب ذاته.
وبالتالي، فإن النظر إلى قيمة المبيعات وحدها لا يكفي للحكم على السوق بالكامل، وإنما يجب مقارنتها أيضًا بعدد الوحدات المباعة وطبيعة الطلب وحركة السوق الثانوية.
لماذا أصبحت إعادة بيع بعض الوحدات أبطأ؟
تختلف حركة السوق الثانوية عن المبيعات التي تتم مباشرة من المطور، لأن مالك الوحدة الذي يرغب في إعادة بيعها يعتمد على وجود مشترٍ مستعد للشراء بالسعر والشروط المطروحة. خلال فترة الارتفاعات السريعة، اتجه بعض المستثمرين إلى شراء الوحدات ضمن قرارات الاستثمار العقاري ثم إعادة بيعها بعد ارتفاع قيمتها، مستفيدين من توقع استمرار زيادة الأسعار.
ومع هدوء وتيرة الارتفاعات وتراجع السيولة مقارنة بفترة الطفرة، لم تعد إعادة البيع بالسرعة نفسها، خصوصًا في الحالات التي كان الهدف من الشراء فيها تحقيق مكسب قصير الأجل. وكان بعض المشترون يبرمون صفقات شراء بمدفوعات أولية تتراوح بين 10% و15% و20%، ثم يعتمدون على ارتفاع قيمة الوحدة لإعادة بيعها، وهو ما قد يؤدي إلى زيادة المعروض في السوق الثانوية عندما يحاول عدد من هؤلاء المستثمرين التخارج في الوقت نفسه.
ولا يعني ذلك بالضرورة وجود أزمة في السوق، وإنما يعكس اختلافًا بين توقيت الشراء وتوقيت البيع؛ فالوحدة التي كان من السهل إعادة بيعها خلال فترة صعود الأسعار قد تحتاج إلى وقت أطول في سوق أصبحت فيه قرارات المشترين أكثر ارتباطًا بالسيولة والقدرة على السداد.
وفي ظل هذه التحولات السعرية، يتجه التركيز أكثر نحو المشروعات ذات القيمة الاستثمارية الحقيقية، والتصميمات التي تلائم السكن والاستثمار على المدى الطويل.
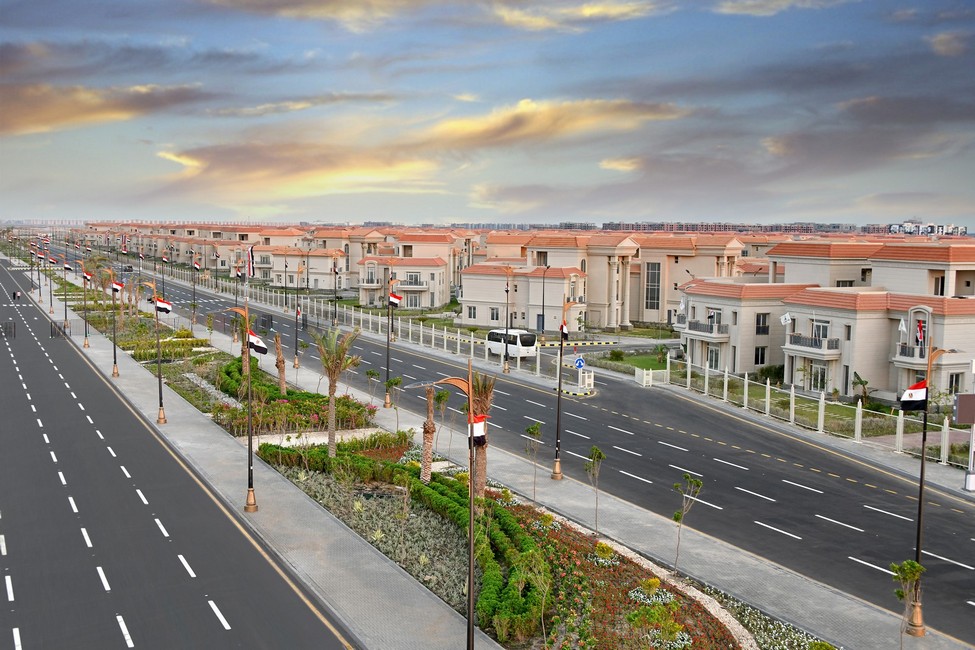
ومن بين المشروعات التي يمكن التعرف إليها ضمن خيارات السكن والاستثمار في بيت الوطن، يأتي مشروع ليورا ريزيدنس من سكينة للتطوير العقاري، بتصميم عصري ووحدات متنوعة المساحات تبدأ من نحو 144 مترًا مربعًا، بما يوفر خيارات مختلفة تلبي احتياجات المشترين.
ما حجم إعادة البيع السنوي لدى الشركات الكبرى؟
تتراوح عمليات نقل وإعادة بيع الوحدات لدى الشركات العقارية الكبرى بين 5 آلاف و7 آلاف وحدة سنويًا، وهو ما يوضح وجود حركة مستمرة في السوق الثانوية حتى مع اختلاف وتيرتها من فترة إلى أخرى.
ولا يعني تباطؤ هذه العمليات في بعض الفترات توقف نشاط إعادة البيع، وإنما يعكس تغير سرعة التداول مقارنة بالمراحل التي شهدت ارتفاعات أسرع في الأسعار.
هل زيادة المعروض في السوق الثانوية تعني وجود فقاعة عقارية؟
قد تبدو أعداد مثل 5 آلاف أو 6 آلاف أو حتى 10 آلاف و15 ألف وحدة معروضة للبيع لافتة عند النظر إليها بصورة منفردة، لكن دلالتها تختلف عند مقارنتها بحجم السوق العقاري المصري وحجم التعاملات فيه.
ولا يمكن اعتبار ارتفاع عدد الوحدات المعروضة وحده دليلًا على وجود أزمة أو فقاعة عقارية، خصوصًا إذا جاءت بعد فترة شهدت ارتفاعات استثنائية في الأسعار ودخول عدد من المستثمرين بهدف الاستفادة من فروق الأسعار. فمع تغير ظروف السوق، قد يحاول هؤلاء بيع وحداتهم في توقيت واحد، بينما لا يكون الطلب بالسرعة نفسها التي كان عليها خلال فترة الصعود.
وفي هذا السياق، يُنظر إلى ما يحدث باعتباره جزءًا من دورات السوق الطبيعية، إذ إن هدوء حركة إعادة البيع لا يعني بالضرورة انهيار السوق. كما يرتبط تباطؤ السيولة بتغير الظروف النقدية، ولا يقتصر تأثير تراجع السيولة على القطاع العقاري، وإنما يمتد إلى الأسواق المختلفة.
وتدعم نتائج كبار المطورين هذه القراءة جزئيًا؛ فاستمرار تسجيل مبيعات مرتفعة لدى الشركات الكبرى يشير إلى أن النشاط العقاري لم يتوقف، وإن كانت طبيعة الطلب وسرعة دوران الوحدات قد تغيرتا مقارنة بفترة الطفرة.
ماذا تكشف معدلات التحصيل عن قدرة العملاء على السداد؟
تقدم معدلات التحصيل لدى كبار المطورين مؤشرًا مهمًا على انتظام العملاء في سداد مستحقاتهم، إذ تصل إلى نحو 99.6%. ويعكس هذا المعدل ارتفاع مستوى الالتزام بالسداد لدى عملاء الشركات الكبرى، بما يشير إلى أن الحديث عن تعثر واسع في سداد المستحقات لا يتوافق مع هذه الأرقام.
ومع ذلك، تظل هذه النتيجة مرتبطة بكبار المطورين ولا تعبر بالضرورة عن جميع الشركات والمشروعات في السوق.
هل تكفي نتائج كبار المطورين للحكم على السوق كله؟
رغم أهمية نتائج كبار المطورين في قراءة اتجاهات السوق العقاري المصري، فإنها لا تعكس بالضرورة أداء جميع الشركات والمشروعات.
فهناك تفاوت في القدرات المالية والتنفيذية بين المطورين، كما تختلف أوضاع المشروعات من شركة إلى أخرى، وهو ما يجعل تقييم السوق بحاجة إلى النظر إلى أكثر من شريحة وعدم الاعتماد على مؤشرات الشركات الكبرى وحدها.
هل تمثل مشكلات بعض المطورين أزمة للسوق العقاري؟
برزت خلال السنوات الأخيرة فئة من المطورين العقاريين، إلا أن مبيعاتها تمثل نسبة محدودة من إجمالي السوق، لا تتجاوز نحو 1% إلى 2% بحسب ما طُرح.
وفي هذا السياق، تعمل الجهات الحكومية على تنظيم السوق من خلال وضع معايير لتصنيف المطورين وفقًا لقدراتهم المالية والتنظيمية والإدارية والفنية، بما يساعد على الحد من المشكلات المرتبطة ببعض المشروعات وضمان قدرة الشركات على الوفاء بالتزاماتها.
ما هامش ربح كبار المطورين العقاريين؟
تتراوح نسبة الربح الصافي لدى الشركات العقارية الكبرى، بحسب ما طُرح، بين 13% و18% من قيمة الوحدات، وهي نسبة تعكس طبيعة تكلفة التطوير والإنشاء والتمويل والتسويق وغيرها من الالتزامات المرتبطة بالمشروع.
وتوضح هذه النسب أن ارتفاع أسعار الوحدات لا يعني بالضرورة أن كامل الزيادة تتحول إلى أرباح للمطور، إذ تتوزع إيرادات المشروع بين تكاليف ومصروفات متعددة قبل الوصول إلى صافي الربح.
ختامًا:
تشير مؤشرات السوق العقاري المصري إلى استمرار النشاط، مع تغير وتيرة إعادة البيع وتباين حركة الطلب بين شرائح السوق. لذلك، يحتاج تقييم السوق إلى النظر إلى مجموعة من المؤشرات معًا، بدلًا من الاعتماد على رقم واحد للحكم على مستقبل الاستثمار العقاري.
الأسئلة الشائعة حول السوق العقاري المصري
هل يشهد السوق العقاري المصري تباطؤًا؟
تراجعت وتيرة بعض عمليات إعادة البيع، مع استمرار النشاط في قطاعات أخرى من السوق.
هل تباطؤ إعادة البيع يعني وجود أزمة عقارية؟
لا، فتراجع سرعة إعادة البيع وحده لا يكفي للحكم بوجود أزمة.
ما حجم إعادة البيع لدى الشركات العقارية الكبرى؟
تتراوح عمليات نقل وإعادة بيع الوحدات بين 5 آلاف و7 آلاف وحدة سنويًا.
هل زيادة الوحدات المعروضة للبيع تعني وجود فقاعة عقارية؟
لا، فلا يمكن اعتبار حجم المعروض وحده دليلًا على وجود فقاعة.
ماذا تكشف مبيعات كبار المطورين عن السوق العقاري المصري؟
تعكس استمرار النشاط في مبيعات المشروعات الجديدة رغم تغير وتيرة إعادة البيع.
هل ما زال الاستثمار العقاري نشطًا في مصر؟
نعم، تشير مؤشرات المبيعات إلى استمرار النشاط العقاري مع تغير سلوك بعض المشترين والمستثمرين.